2026년 8월에 사업자 등록을 하고, 10월에 처음으로 분기 부가세 사전신고(Umsatzsteuer-Voranmeldung, UStVA)를 했습니다. 10월 7일에 한 번 냈는데, 18일 뒤인 10월 25일에 정정 신고를 다시 냈습니다. 같은 날 EU 거래명세 신고(Zusammenfassende Meldung, ZM)도 처음 냈습니다.
이유는 핀란드 회사에 한 개발 용역 매출을 첫 신고에서 빠뜨렸기 때문입니다. 이 글은 무엇을 헷갈렸고, 어떻게 바로잡았는지에 대한 기록입니다. 등록 과정은 시리즈 첫 글부터 보시면 됩니다.
상황: 3분기에 한 일, 10월에 낸 인보이스
- 용역: 핀란드 회사에 소프트웨어 개발 자문. 기간은 8월 24일부터 9월 23일까지
- 인보이스: 10월 6일 발행
- 신고 주기: 분기(세무서 통지에 적힌 대로), 분기가 끝난 뒤 다음 달 10일까지
- 과세 방식: 돈을 받은 시점 기준(현금주의)으로 신청
일은 3분기(7~9월)에 했는데 인보이스는 4분기(10월)에 나갔습니다. 첫 신고 때 저는 인보이스 날짜를 기준으로 이 매출을 4분기 것으로 보았습니다.
첫 신고: 매출 없이 비용만
10월 7일에 낸 첫 신고에는 매출을 넣지 않았습니다. 3분기에 쓴 사업 비용의 부가세만 넣었습니다. 비용 영수증을 정리한 과정은 해외 AI 구독 청구서에서 본 것에 따로 썼습니다.
ELSTER에서 UStVA를 처음 열면 이전 신고나 프로필에서 데이터를 가져올지 묻습니다. 첫 신고라 가져올 데이터가 없어서 빈 서식으로 시작했습니다. 연도와 기간(III. Kalendervierteljahr)을 고르고, 세금번호를 넣으면 관할 세무서가 자동으로 표시됩니다.
무엇을 빠뜨렸나: 용역을 한 기간 기준
그러다 ZM(EU 거래명세 신고)을 10월 25일까지 내야 한다는 알림을 받았습니다. 무엇을 내야 하는지 확인하다가, 이 매출이 어느 분기에 속하는지부터 다시 보게 됐습니다. EU 다른 나라 기업에 한 용역은 독일 부가세를 붙이지 않고, 고객이 자기 나라에서 부가세를 냅니다(역산과세, § 3a UStG). 독일에서 세금을 내지 않는 매출이라도 신고서에는 적어야 합니다.
문제는 언제 적느냐였습니다. 이 매출은 용역을 한 신고 기간에 적어야 합니다(§ 18b UStG). 인보이스를 언제 냈는지, 돈을 언제 받았는지와는 상관이 없습니다. 현금주의 과세를 신청했어도 마찬가지입니다.
기준은 인보이스 날짜가 아니라 실제로 일이 끝난 날입니다. 제 경우 용역이 9월 23일에 끝났으니 3분기 매출이었습니다. 그래서 3분기 신고를 정정해야 했고, 이 매출을 알리는 ZM도 3분기 것으로 내야 했습니다.
정정 신고: 같은 분기에 다시 내기
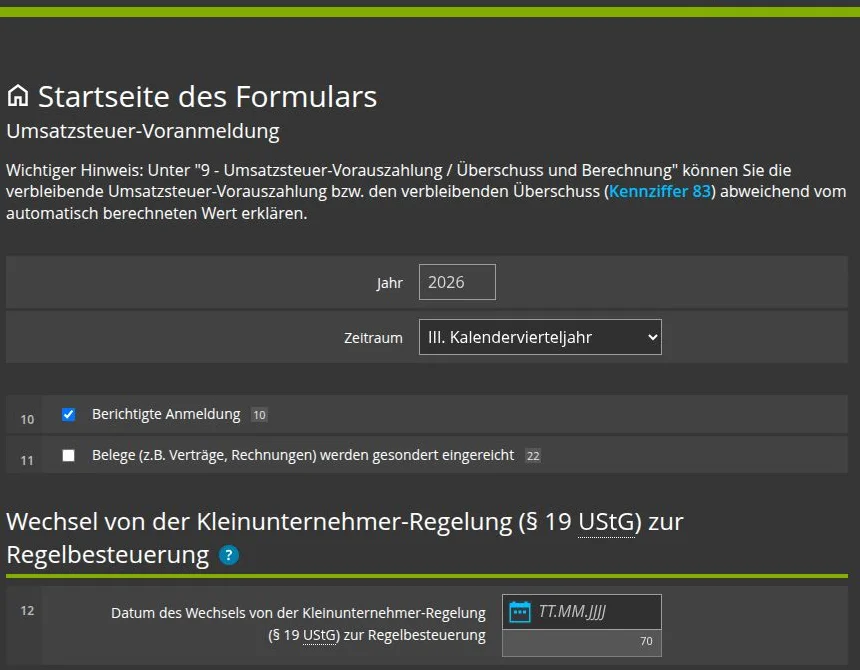
정정은 새로운 분기가 아니라 같은 3분기 신고를 다시 내는 방식입니다. 서식 첫 화면에서 "정정 신고"(Berichtigte Anmeldung, Kennzahl 10)에 표시하고 내용을 전부 다시 채웁니다.
빠뜨린 매출은 "독일에서 과세되지 않는 용역"(Nicht steuerbare sonstige Leistungen, Kennzahl 21) 칸에 넣었습니다. 나머지 칸은 첫 신고와 같게 두었습니다.
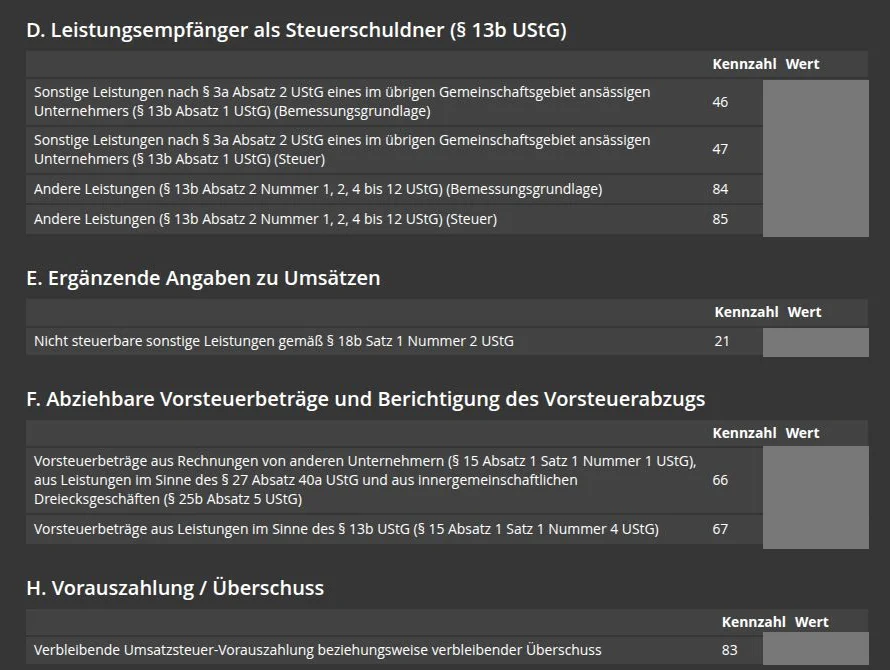
화면의 다른 칸이 무엇인지도 정리해 두었습니다.
- 46/47, 84/85: 외국 회사에서 받은 서비스(AI 구독, 서버 등)에 대해 제가 대신 내는 부가세. 공급자가 EU 회사이면 46/47, 그 밖이면 84/85에 적습니다.
- 66: 독일 회사 청구서에 붙어 온 부가세(매입세액)
- 67: 46/47, 84/85에서 낸 부가세를 다시 매입세액으로 빼는 칸
- 83: 최종 납부액. 마이너스이면 환급입니다.
Kennzahl 21의 매출은 독일 세금이 없으니 납부액(83)은 바뀌지 않았습니다. 정정해도 첫 신고 때의 환급액이 그대로였습니다.
ZM: EU 고객 거래를 따로 알리는 신고
EU 다른 나라 기업에 용역을 하면 부가세 신고와 별도로 ZM을 연방중앙세무청(BZSt)에 내야 합니다. 고객의 VAT 번호와 금액을 알려 각 나라 세무 당국이 대조할 수 있게 하는 신고입니다.
- 주기: 용역만 있으면 분기마다
- 기한: 분기가 끝난 뒤 25일까지. 3분기 기한은 10월 25일이었습니다.
- 기준: 역시 용역을 한 기간
- 제출: ELSTER로 전자 제출
저는 정정 신고를 내기 1분 전에 ZM을 먼저 냈습니다. 3분기 ZM 기한 당일이었습니다.
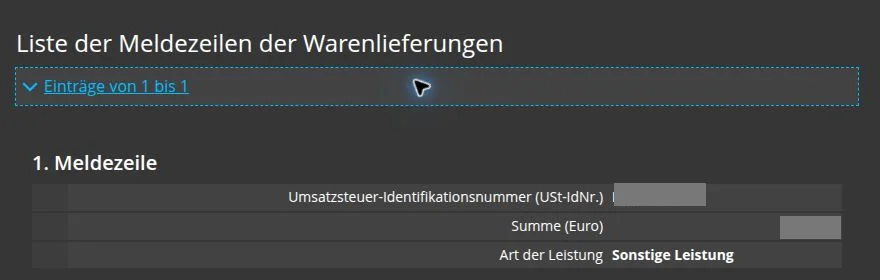
화면 제목은 "물품 공급 목록"(Meldezeilen der Warenlieferungen)이지만, 거래 종류에서 "Sonstige Leistung"(용역)을 고르면 됩니다. 처음 보면 물건을 판 사람만 쓰는 화면처럼 보여서 헷갈렸습니다.
ZM을 늦게 내거나 내지 않으면 과태료 대상이 될 수 있습니다(§ 26a UStG). 틀린 ZM을 발견하면 1개월 안에 정정해야 합니다.
고객 VAT 번호는 VIES로 확인
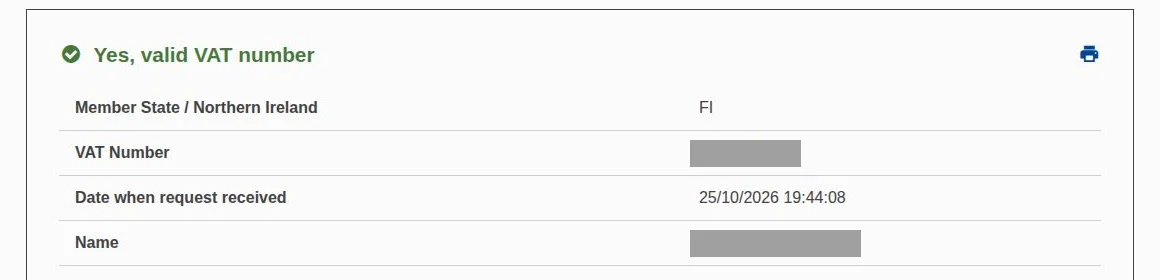
ZM과 인보이스에 넣기 전에 고객의 VAT 번호가 유효한지 EU의 VIES에서 조회했습니다. 제 번호도 함께 조회해 두었습니다.
제출 확인과 뒤늦게 온 안내문
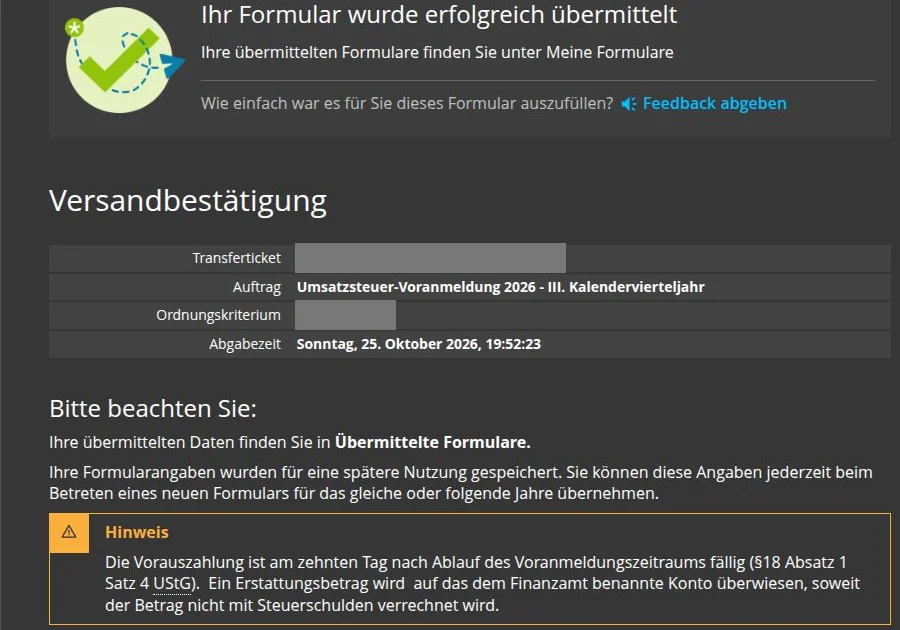
정정 신고를 내면 전송확인증이 나옵니다. 아래쪽 안내에는 납부액이 신고 기간이 끝난 뒤 10일째에 내야 하는 돈이고, 환급액은 세무서에 등록한 계좌로 들어온다고 적혀 있습니다.
그런데 제출 직후 ELSTER 사서함에 "ZM 제출 안내"(Hinweis zur Abgabe einer Zusammenfassenden Meldung)가 또 들어왔습니다. 제목만 보면 ZM을 다시 내라는 뜻 같아서 본문을 열어 봤습니다.
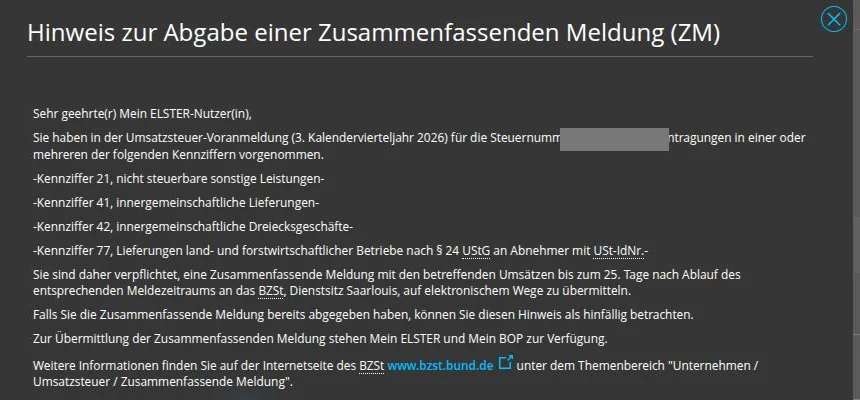
본문을 읽어 보니 부가세 신고에 Kennzahl 21 같은 칸이 있으면 자동으로 보내는 안내였습니다. "이미 ZM을 냈다면 이 안내를 무시해도 된다"는 문장도 있었습니다. 저는 1분 전에 낸 ZM의 전송 기록을 확인하고 다시 내지 않았습니다.
이번에 배운 것
- EU 고객 용역은 용역을 한 기간에 신고: 인보이스 날짜, 입금 날짜, 현금주의 과세와 상관없습니다.
- Kennzahl 21에 넣으면 ZM도 함께: 같은 기간, 분기 끝난 뒤 25일까지
- 정정은 같은 기간으로: Berichtigte Anmeldung에 표시하고 전체를 다시 냅니다.
- "전송 성공"은 접수됐다는 뜻: 세무서가 내용을 맞다고 확인했다는 뜻은 아닙니다.
- 보관할 것: 신고 전 검토 화면, 전송확인증, 전송 기록(Übertragungsprotokoll), VIES 조회 화면, 원래 신고와 정정 신고를 모두
인보이스 쪽에서도 고칠 것이 있었습니다. 고객 VAT 번호, 용역 기간, 역산과세 문구를 넣어 인보이스를 정정한 과정은 다음 글에 정리했습니다.
이 글은 제 경우의 기록입니다. EU 거래나 신고 정정이 처음이라면 세무사나 관할 세무서에 한 번 확인하세요.