외주 개발 일을 시작하면서 가장 먼저 한 일은 세무서 등록이었습니다. 독일에서는 사업을 시작하면 세무 등록 질문서(Fragebogen zur steuerlichen Erfassung)를 활동 시작 후 1개월 안에 ELSTER로 제출해야 합니다. 종이로는 낼 수 없습니다.
저는 2026년 8월 8일 저녁에 제출했습니다. 이름과 주소만 적는 서류인 줄 알았는데, 앞으로의 일을 미리 정해야 하는 질문이 많았습니다. 이 글은 제가 실제로 어떤 항목에서 고민했고 무엇을 골랐는지에 대한 기록입니다. 왜 세무서와 구청에 따로 등록했는지는 시리즈 첫 글에 정리했습니다.
어떤 질문서를 냈나
개인사업자는 ELSTER의 "Fragebogen zur steuerlichen Erfassung für Einzelunternehmen"을 씁니다. 영업(gewerblich), 자유직업(selbständig), 농림업 활동이 모두 이 질문서 하나로 신고됩니다. 법인이나 동업 회사는 다른 질문서를 씁니다.
질문서는 크게 이렇게 나뉩니다.
- 본인 정보(결혼했다면 배우자 정보도)
- 하는 일과 시작일
- 세금 환급·자동이체 계좌
- 소득세 선납액을 정하기 위한 예상 소득
- 이익 계산 방식
- 부가세 관련 선택
하는 일 적기
첫 번째로 오래 걸린 칸은 하는 일을 적는 칸이었습니다. 저는 외주 개발과 IT 자문만 적었습니다. 게임 판매와 웹사이트 운영은 따로 구청에 영업신고를 했습니다.
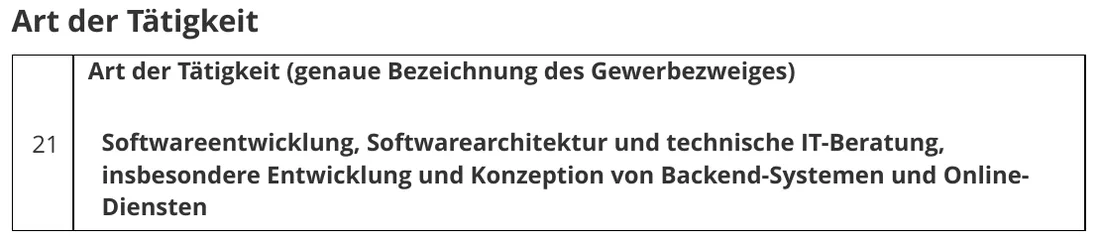
직업(Ausgeübter Beruf) 칸에는 Softwareentwickler(소프트웨어 개발자)라고 적었습니다. 나중에 받은 세금번호 통지에도 이 표현이 그대로 들어갔습니다.
활동 시작일
시작일 칸에는 "준비 활동 포함"(inklusive Vorbereitungshandlungen)이라는 설명이 붙어 있습니다. 이미 진행한 개발 작업은 있었지만 계약이나 보수가 확정되지 않은 상태라, 어느 날짜를 적을지 고민했습니다.
저는 준비를 시작한 8월 5일을 적었고, 창업 형태는 새로 시작(Neugründung)으로 골랐습니다. 지난 5년 안에 다른 사업을 했는지 묻는 칸에는 "아니요"라고 답했습니다.
예상 소득과 이익 계산 방식
다음은 소득세·영업세 선납액을 정하기 위한 예상 소득(Voraussichtliche Einkünfte) 칸입니다. 창업한 해와 다음 해의 예상 소득을 적습니다. 결혼했다면 배우자의 소득 칸도 함께 나옵니다.
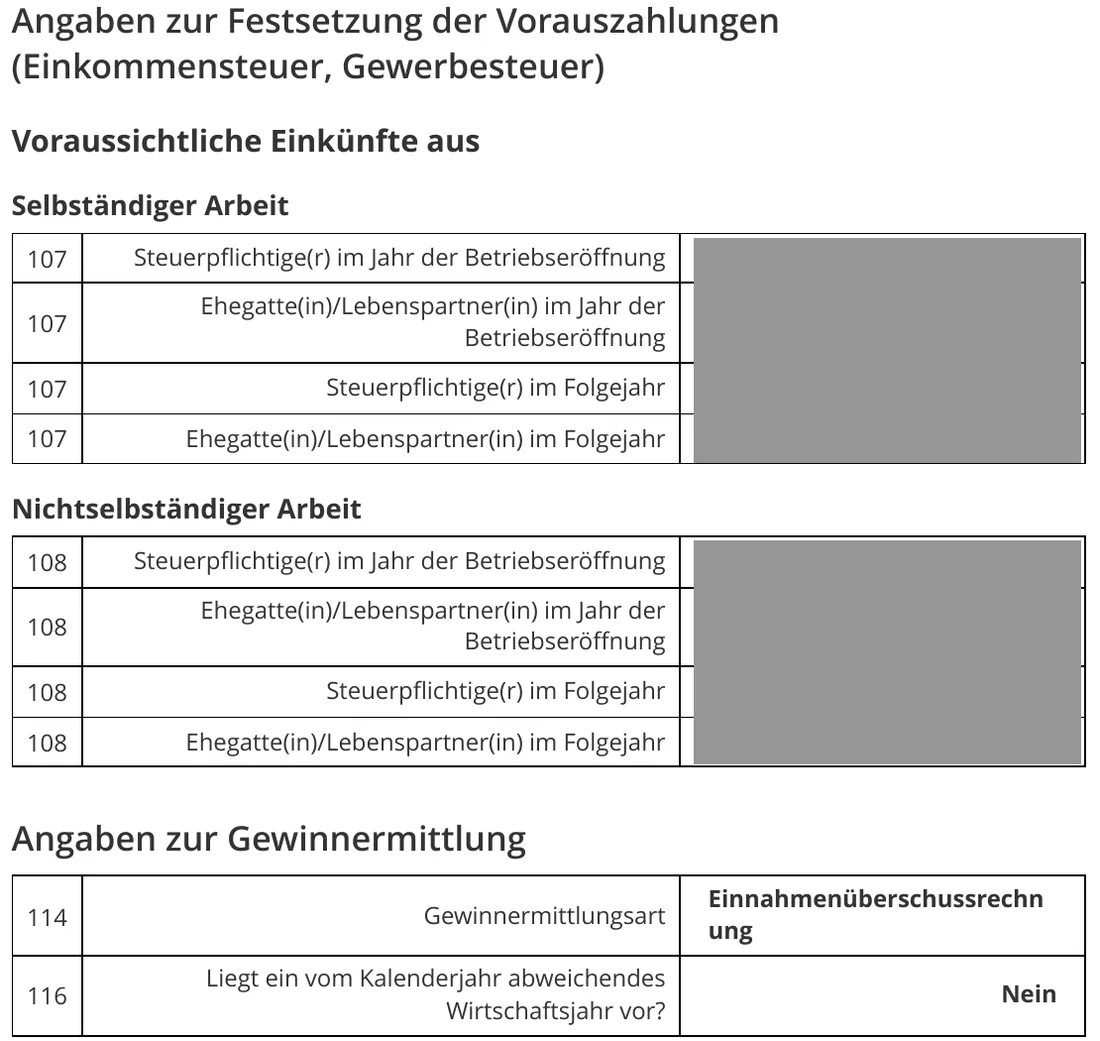
논의 중인 일이 모두 확정된 계약은 아니었고, 짧게 해 보고 이어질지 정하는 일도 있었습니다. 그래서 이 칸을 채우려면 앞으로의 일을 어느 정도 구체적으로 정리해야 했습니다.
이익 계산 방식(Gewinnermittlungsart)은 수입에서 지출을 빼는 간단한 방식인 Einnahmenüberschussrechnung(EÜR)을 골랐습니다. 회계 연도는 달력 연도와 같게 했습니다.
부가세: 소규모 사업자 특례를 쓰지 않았습니다
부가세 부분에서 가장 오래 고민했습니다. 먼저 창업한 해와 다음 해의 예상 매출(Summe der Umsätze)을 적고, 소규모 사업자 특례(Kleinunternehmer-Regelung)를 쓸지 정합니다.
2025년부터 특례 기준은 전년 매출 25,000유로 이하, 올해 매출 100,000유로 이하입니다. 특례를 쓰면 매출에 부가세를 붙이지 않고 부가세 신고도 간단해집니다. 대신 내가 산 물건과 서비스에 붙은 부가세를 돌려받을 수 없습니다.
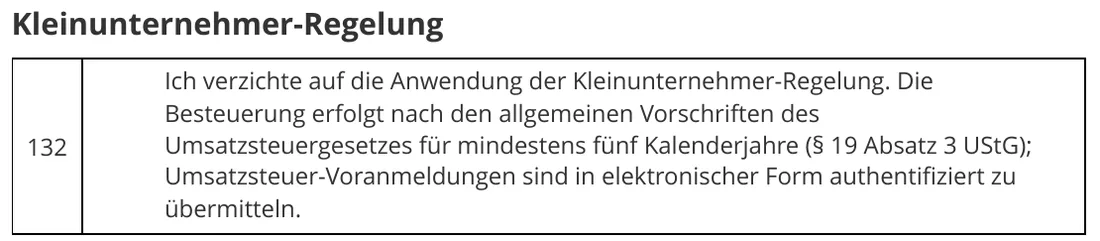
저는 특례를 쓰지 않기로 했습니다. 이유는 이렇습니다.
- 부가세 환급 길이 막히지 않게: 특례를 쓰면 사업에 쓴 비용의 부가세를 돌려받는 길이 아예 막힙니다. 일반 과세로 두면 신고만 꼬박꼬박 하면 됩니다.
- 설명할 일이 줄어들게: 나중에 독일 안에서 부가세가 붙는 거래를 하더라도, 왜 부가세가 없는지 고객에게 일일이 설명할 필요가 없습니다. 한국에서도 면세사업자가 있지만, 그런 사업자가 있다는 것 자체를 모르는 고객이 있었던 기억이 남아 있었습니다.
대신 포기하면 최소 5개 연도 동안 되돌릴 수 없고, 정기적으로 부가세 사전신고(Umsatzsteuer-Voranmeldung)를 해야 합니다. 쉽게 고를 칸이 아니니, 매출 규모와 고객(기업인지 개인인지, 해외인지)을 보고 정하세요.
현금주의 과세와 부가세 식별번호 신청
그다음은 부가세를 언제 기준으로 계산할지입니다. 기본은 일을 끝낸 시점 기준(Sollversteuerung)이라, 고객이 아직 돈을 내지 않았어도 그 분기 부가세를 먼저 냅니다. 신청하면 실제로 돈을 받은 시점 기준(Istversteuerung)으로 할 수 있습니다. 전년 매출이 800,000유로 이하이거나 자유직업 매출이면 신청할 수 있습니다.
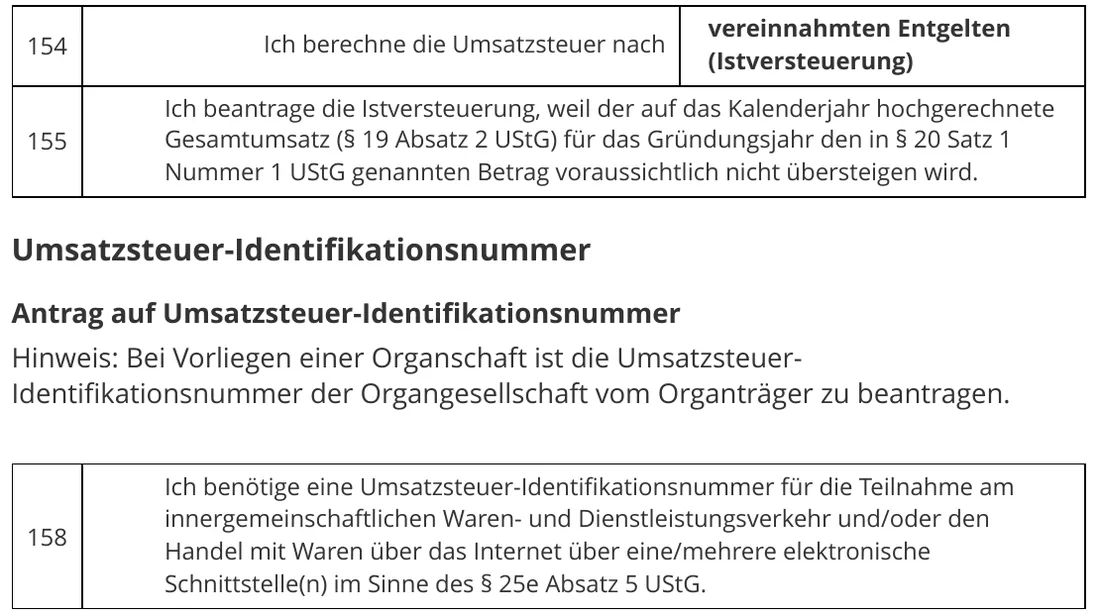
저는 현금주의 과세를 신청했습니다. 특별히 따져 보고 고른 것은 아니고, 질문서에 선택지가 있어서 골랐습니다.
나중에 알게 된 것이 있습니다. 현금주의를 신청해도 EU 다른 나라 기업 고객에게 한 용역은 돈을 받은 때가 아니라 용역을 한 기간에 신고해야 합니다(§ 18b UStG). 제 첫 매출이 바로 이 경우였고, 그래서 첫 분기 신고를 정정하게 됐습니다.
신청한 내용이 그대로 승인됐는지는 이 화면만으로 알 수 없으니, 세무서 통지를 따로 확인해야 합니다.
같은 화면에서 부가세 식별번호(USt-IdNr)도 신청했습니다. EU의 다른 나라 기업과 거래할 때 필요한 번호입니다. 이 번호는 세무서가 아니라 연방중앙세무청(BZSt)이 세무서 등록 뒤에 우편으로 보내 줍니다.
계좌 정보
세금 환급과 자동이체에 쓸 계좌도 적습니다. 저는 이때 N26 Business 계좌를 따로 만들어 두었고, 이 계좌를 "사업 관련 세금"(Betriebssteuern)용으로 적었습니다.
계좌를 이미 만들어 두었어도 이 화면에서 다시 멈췄습니다. 개인 소득세 환급 계좌와 사업 세금 계좌를 어떻게 나누는지 궁금했기 때문입니다. 계좌를 준비하는 것과 질문서 항목을 이해하는 것은 별개였습니다.
제출과 확인증 보관
마지막 검토 화면에서 입력값을 한 번 더 보고 제출합니다. 제출하면 전송확인증(Versandbestätigung)이 나옵니다.
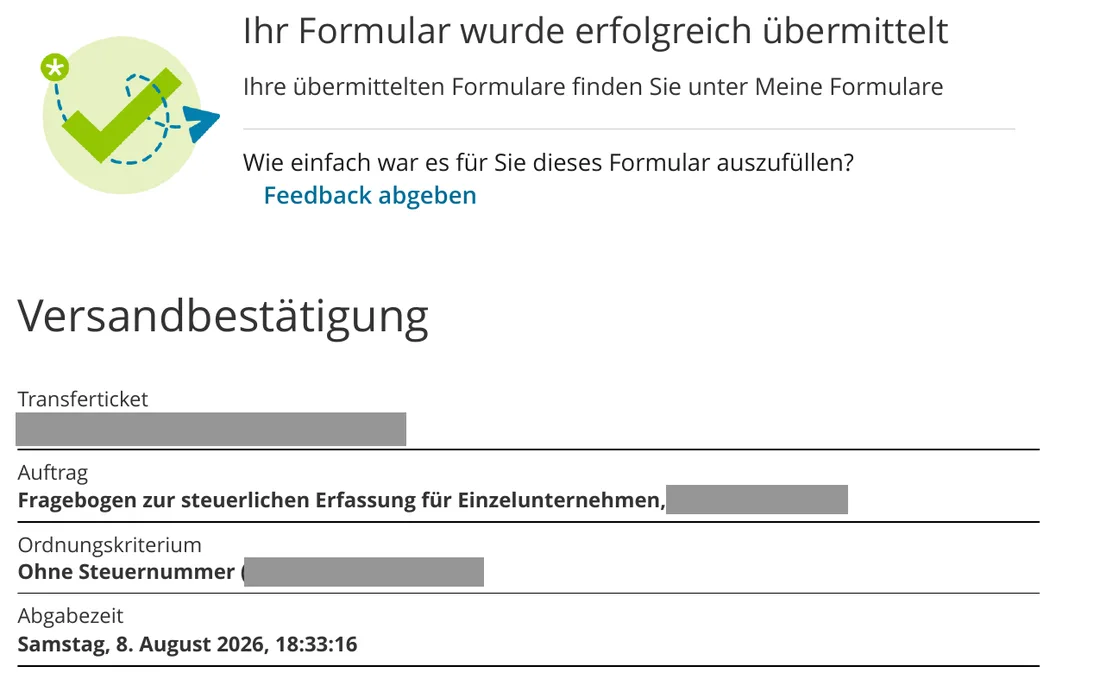
저는 제출 전 검토 화면과 이 확인증을 PDF로 저장해 두었습니다. 제출한 내용은 "Meine Formulare > Übermittelte Formulare"에서도 다시 볼 수 있습니다. 나중에 서류를 덧붙여 내야 할 때도 이 메뉴에서 세무서에 보낼 안내문을 만들 수 있습니다.
토요일 저녁에 제출했는데, 세무서 통지는 닷새 뒤인 8월 13일 자로 나왔습니다. 그때 받은 여러 번호는 사업자 등록 뒤 받은 번호들 구분하기에 정리했습니다.
다시 한다면 미리 준비할 것
- 하는 일을 한두 문장의 독일어로 정리해 두기
- 시작일(준비 활동 포함)을 언제로 볼지 정하기
- 올해와 내년의 예상 소득·매출: 확정된 일과 가능성이 있는 일을 나눠서
- 소규모 사업자 특례를 쓸지(포기하면 5년), 현금주의 과세를 신청할지
- EU 다른 나라 고객이 있다면 부가세 식별번호 신청
- 환급·자동이체용 계좌
- 제출 전 검토 화면과 전송확인증 저장
이 글은 제 선택을 기록한 것이지, 같은 선택을 권하는 글이 아닙니다. 특례 포기나 과세 방식처럼 오래 영향을 주는 항목은 세무사나 관할 세무서에 확인한 뒤 고르세요.